温馨提示:如果以上问题和您遇到的情况不相符,可在线咨询老师!
累计解决169531个问题
杨楠| 官方答疑老师
已解答:169531个问题
学员你好,我是来自会计教练的答疑老师,很高兴为你服务,请问有什么可以帮助你的吗?
老师解答消息提醒
金牌答疑老师解答
回答
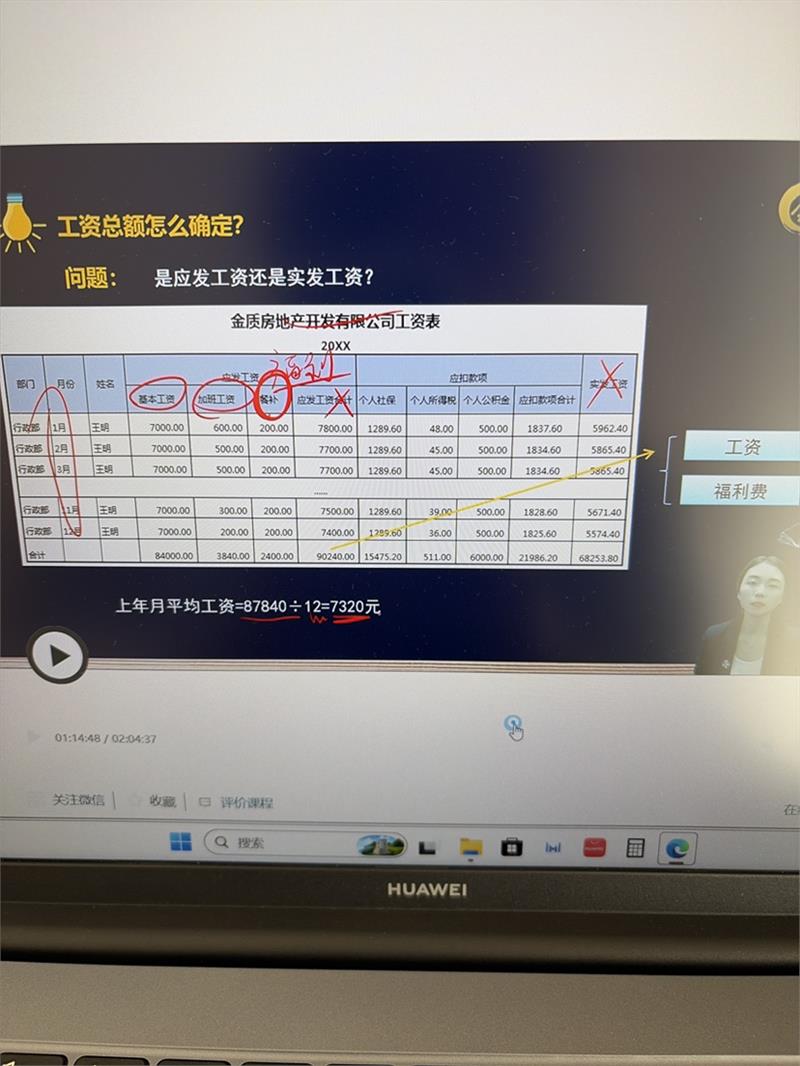
每月随工资固定发放的餐补,不能简单剔除。按工资总额统计口径,它实质属于“津贴和补贴”,一般应计入工资总额;只有符合规定的“误餐补助”才不计入工资总额。误餐补助是因公在外工作、不能回单位就餐,按标准据实发放的补助;而人人有份、每月固定随工资发放的餐补,属于变相补贴,通常应计入工资总额,个税上也应并入工资薪金计税,社保缴费基数和经济补偿基数一般也应包含。课件中剔除,可能是把它按“误餐补助”或职工福利费处理了;考试时看清题干是否明确为“误餐补助”及所讲口径,不能把固定餐补一律剔除。

 18人浏览





 在线客服
 意见反馈