151****7533
于2026-09-30 23:05发布 101人浏览

 温馨提示:如果以上问题和您遇到的情况不相符,可在线咨询老师!
累计解决169504个问题
杨楠| 官方答疑老师
已解答:169504个问题
学员你好,我是来自会计教练的答疑老师,很高兴为你服务,请问有什么可以帮助你的吗?
老师解答消息提醒
金牌答疑老师解答
回答
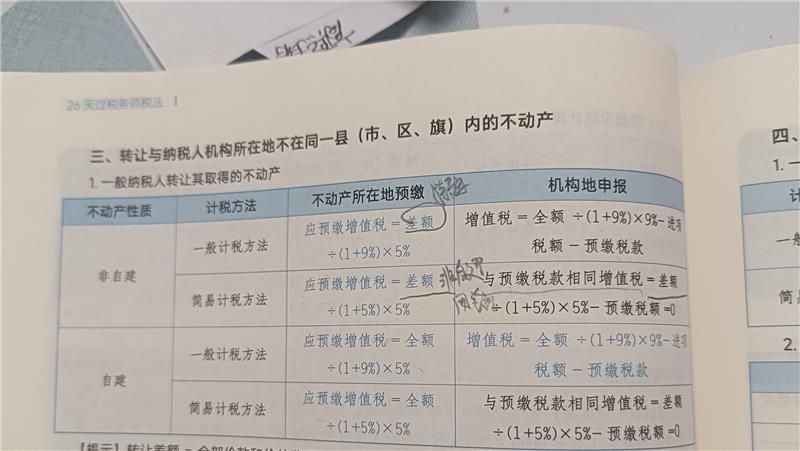
课本第74页
于2026-10-11 11:38:49发布
回答
自建不动产简易计税,机构地申报用全额,不是差额。
正确公式应为:全部价款和价外费用÷(1+5%)×5%-已预缴税款。
书上写的“差额÷1.05×0.05-预缴税额”是针对非自建不动产(外购、接受抵债等取得时作价,有购置原价可扣除)的。自建不动产没有购置原价扣除项,所以不能套差额。若异地转让,预缴时也是按全额÷1.05×5%计算,机构地申报时再减已预缴税额,通常补税为0。




 在线客服
 意见反馈