温馨提示:如果以上问题和您遇到的情况不相符,可在线咨询老师!
累计解决14369个问题

静老师| 官方答疑老师
已解答:14369个问题
学员你好,我是来自会计教练的答疑老师,很高兴为你服务,请问有什么可以帮助你的吗?
老师解答消息提醒
金牌答疑老师解答
回答
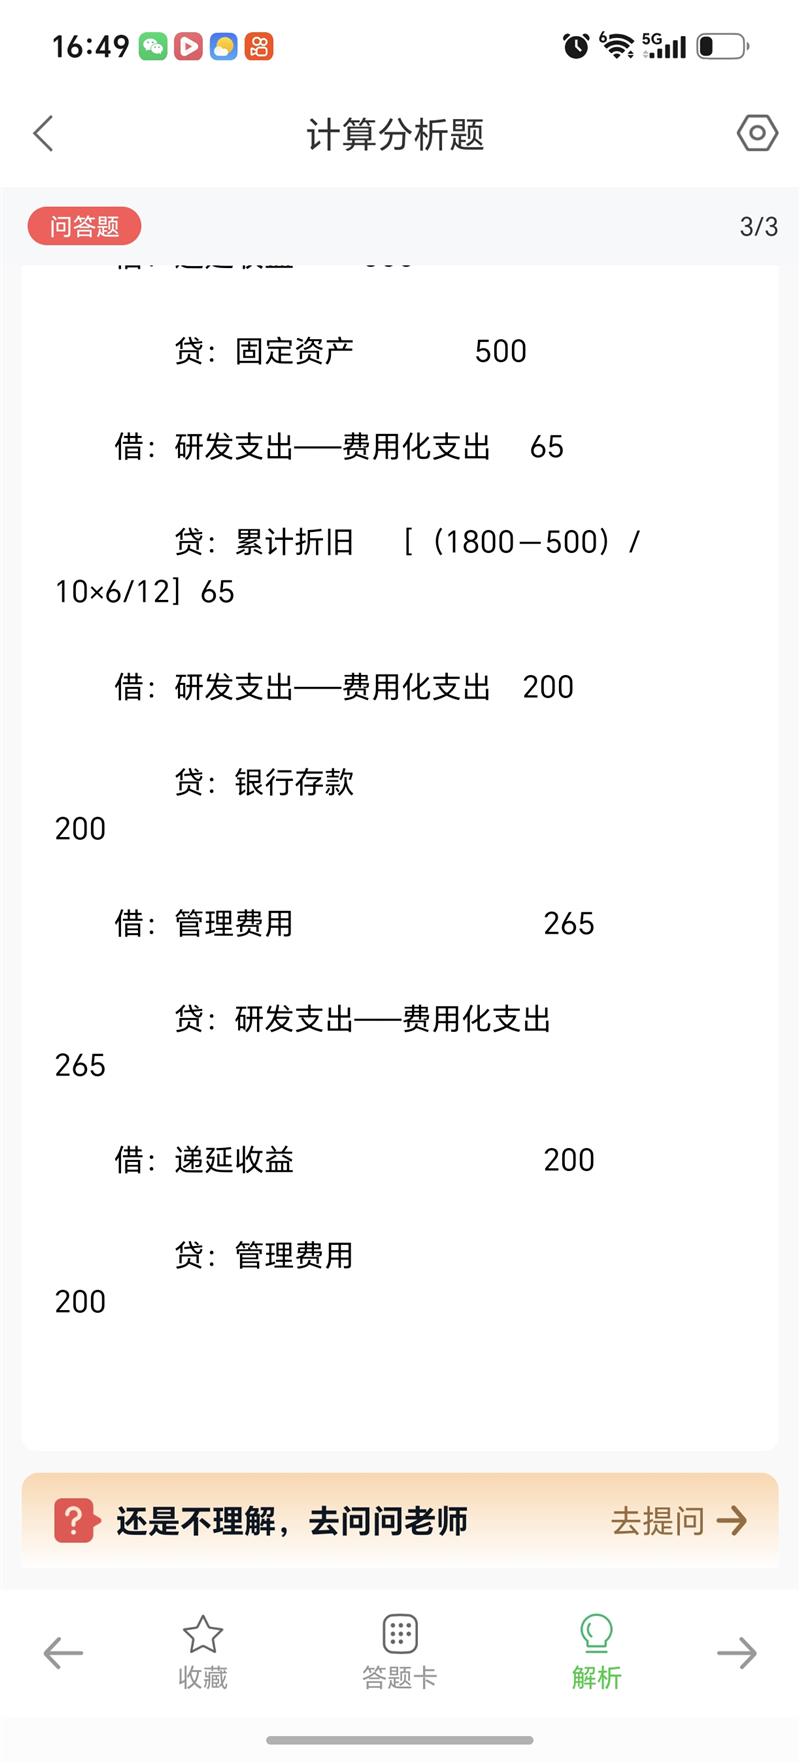
265是资料三中2024年“研发支出——费用化支出”的合计结转金额,由两部分构成:
1. 研发用设备折旧65万元:设备成本1800万元,使用补助资金500万元,净额法下冲减固定资产成本,固定资产入账价值为1800-500=1300万元;年折旧额=1300÷10=130万元;2024年6月投入使用,当年计提6个月折旧,即130×6/12=65万元。该设备用于研究阶段,折旧计入研发支出——费用化支出。
2. 以银行存款支付的研发费用200万元:直接计入研发支出——费用化支出。
所以期末转入管理费用的费用化支出=65+200=265万元。
之后还有一笔“借:递延收益200,贷:管理费用200”,是用与收益相关的政府补助冲减管理费用,不影响265这个结转金额,而是使管理费用净额最终为65万元。


 38人浏览





 在线客服
 意见反馈