温馨提示:如果以上问题和您遇到的情况不相符,可在线咨询老师!
累计解决14369个问题

静老师| 官方答疑老师
已解答:14369个问题
学员你好,我是来自会计教练的答疑老师,很高兴为你服务,请问有什么可以帮助你的吗?
老师解答消息提醒
金牌答疑老师解答
回答
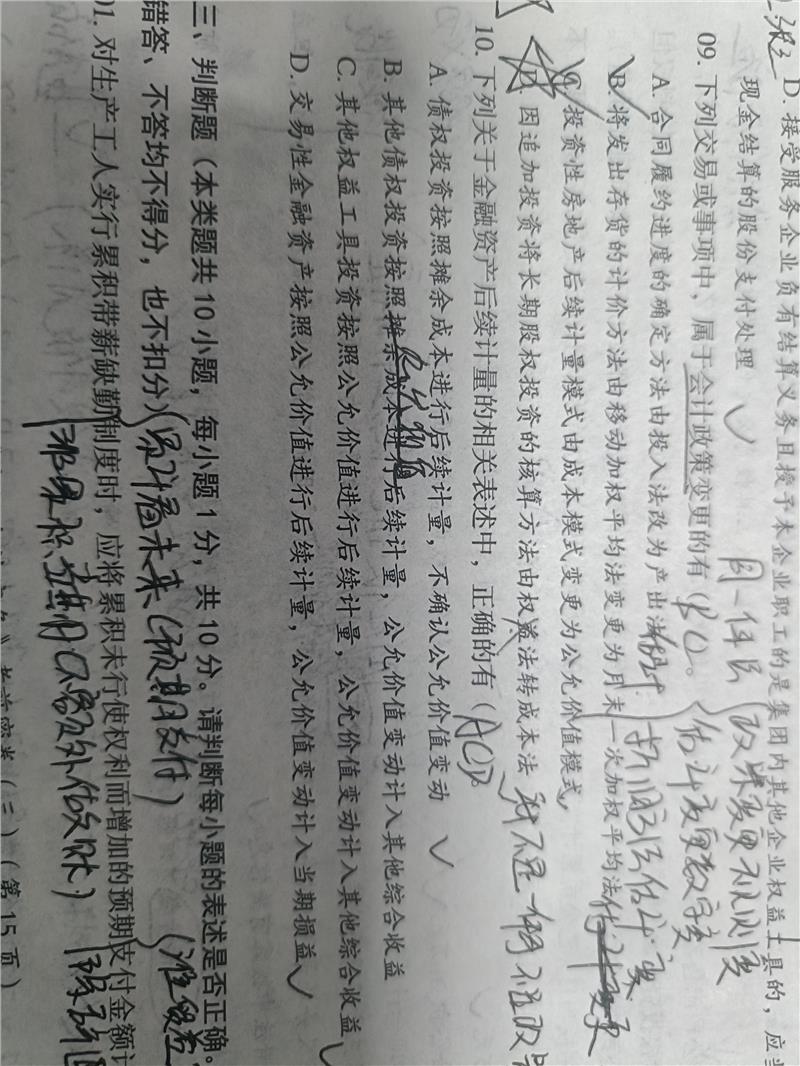
判断会计政策变更的核心标准:会计政策变更是指企业对相同交易或事项由原来采用的会计政策改用另一会计政策的行为。判断时把握两点:一是该变更是否涉及会计确认、计量基础和列报项目的变更;二是是否属于对相同经济事项的会计处理方法改变。若属于对同一事项的计量基础(如成本模式改为公允价值模式)或列报原则的改变,即为会计政策变更。反之,若属于对估计数值的调整(如履约进度估计方法)、或交易本身与以前有本质区别(如追加投资导致核算方法改变),则不属于会计政策变更。特别注意:存货计价方法变更属于会计政策变更,因为它影响计量基础。


 32人浏览





 在线客服
 意见反馈