首页 > 答疑 > 答疑详情

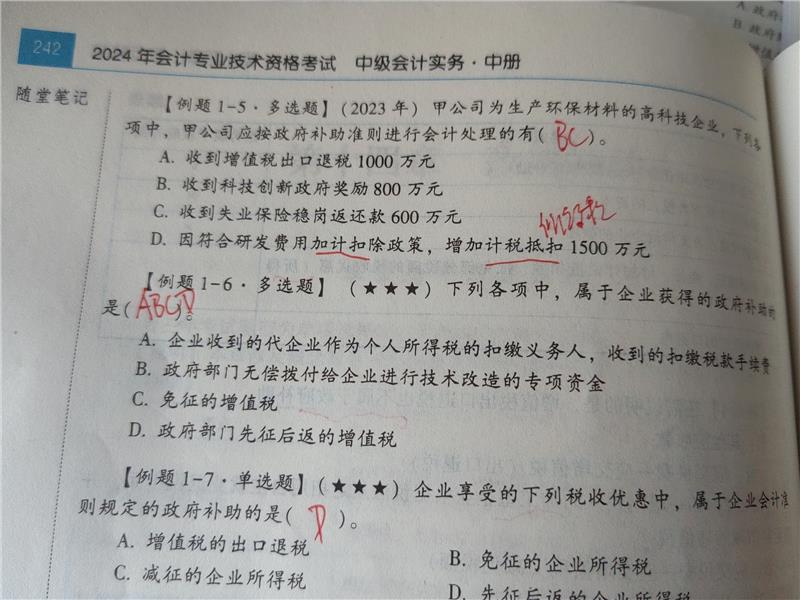
例题1-6C选项是政府补助吗

微信用户

于2026-08-12  06:08发布124人浏览

获取同类问题
温馨提示:如果以上问题和您遇到的情况不相符,可在线咨询老师!
免费咨询老师

在线提问

累计解决14369个问题

×

静老师|  官方答疑老师

已解答:14369个问题

学员你好,我是来自会计教练的答疑老师,很高兴为你服务,请问有什么可以帮助你的吗?
扫一扫,快速提问

老师解答消息提醒

金牌答疑老师解答

静老师|  官方答疑老师

注册会计师

已解答:14369个问题

回答

不是。根据企业会计准则第16号——政府补助的规定,政府补助的特征之一是无偿性。如果例题1-6中的C选项是“增值税出口退税”,那么它不属于政府补助。因为出口退税退还的是企业垫付的进项税额,本质上是政府归还企业的资金,并非无偿从政府取得的经济资源。需要特别区分的是:增值税出口退税、直接减征、免征、增加计税抵扣额、抵免部分税额等均不属于政府补助;而即征即退、先征后返(退)的税款则属于政府补助。请核对例题的具体表述确认。

还没有符合您的答案?立即在线咨询老师!

免费咨询老师

微信扫码,免费提问!

会计实务工作交流群

本群只提供会计、出纳、税务问题 请勿闲聊

微信扫描二维码,加入会计交流群

注册有礼

开通会员

注册有礼

开通会员

京ICP备16061061号-1 | 北京天华在线教育科技有限公司 | 会计培训
京公网安备11010802044865
×

绑定账号

您的微信还未绑定账号,请使用您的手机号绑定现有账号或创建新账号

微信登录

扫码登陆

使用微信扫一扫登录

二维码已失效

刷新

使用微信扫一扫登录

登录即表示已阅读并接受《用户协议》《隐私政策》

未注册用户扫码即可成功注册

登陆 注册 忘记密码
追问×

    最多上传3张图片,字数 10 - 300字

追问