187****1145
于2026-10-20 13:30发布 10人浏览

 温馨提示:如果以上问题和您遇到的情况不相符,可在线咨询老师!
累计解决169531个问题
杨楠| 官方答疑老师
已解答:169531个问题
学员你好,我是来自会计教练的答疑老师,很高兴为你服务,请问有什么可以帮助你的吗?
老师解答消息提醒
金牌答疑老师解答
回答
先按“作废申报—改人员状态—重报经营所得”的顺序处理,不要直接撤销工资薪金税种。
第一步,在自然人电子税务局扣缴端进入申报查询,找到10月工资薪金申报记录,若已申报成功先作废;0申报无税款可直接作废。第二步,进入人员信息采集,把经营者这条雇员信息改为非正常,离职日期按实际填,保存并报送;若系统提示业主不能删除,就只改非正常,不要删除。第三步,再作废或更正10月经营所得申报,重新申报;经营者没有综合所得时才可享受6万元减除费用,有工资薪金综合所得申报记录时系统会限制抵扣。
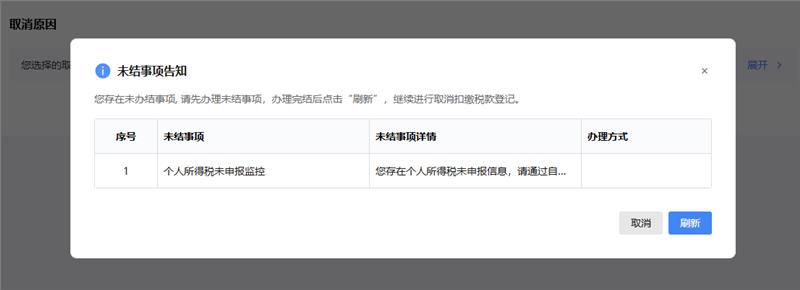
弹窗若提示“存在申报记录不能变更人员状态”,就是工资薪金申报未作废,先作废再改;若提示“该人员为业主不能删除”,改非正常即可;若仍无法操作,带营业执照和身份证到主管税务机关办税服务厅处理。个体户业主不应按员工做工资薪金0申报,员工8月底离职后10月不要再申报该员工。




 在线客服
 意见反馈